Controle financeiro pessoal: como montar o seu e manter de pé
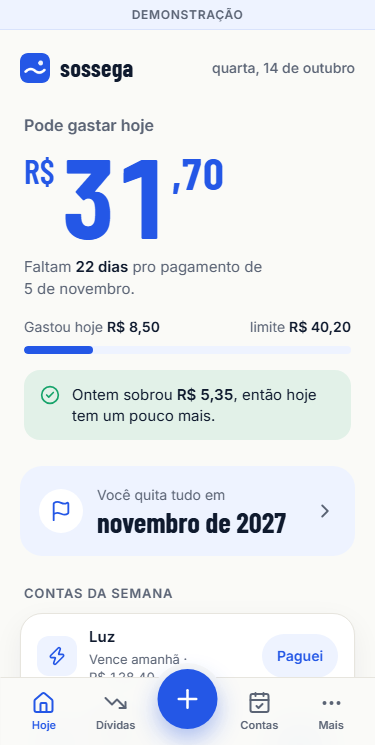
Controle financeiro pessoal é saber, antes de gastar, quanto do seu dinheiro já tem dono. Você anota o que entra, separa as contas fixas e as parcelas, e divide o que sobra pelos dias até o próximo pagamento.
Esse resultado é o seu limite do dia. Com R$ 2.800 de renda e R$ 1.810 de contas e parcelas, por exemplo, dá R$ 31,93 por dia num mês de 31 dias.
O que é (e o que não é) controle financeiro
Muita gente acha que controlar dinheiro é anotar cada bala comprada na padaria pelo resto da vida. Não é. Anotar ajuda, mas o objetivo é outro: chegar no dia de gastar já sabendo se aquele gasto cabe.
Controle financeiro também não é cortar tudo o que dá prazer. Quem corta tudo aguenta duas semanas e depois desconta num fim de semana só. O controle que funciona deixa espaço pro lanche, pro presente, pro cinema. Só que dentro de um número que você conhece.
Na prática, ele responde três perguntas:
- Quanto entra e quando. Salário, bico, pensão, renda de app. Com a data.
- Quanto já está comprometido. Aluguel, luz, internet, parcela, fatura.
- Quanto sobra por dia até o próximo pagamento. Esse é o número que importa no dia a dia.
Se você sabe essas três respostas, já tem controle. O resto é ajuste fino.
Por que o dinheiro some antes do fim do mês
O vilão mais comum é olhar o saldo da conta e achar que aquilo está livre. O saldo de hoje mistura dinheiro que é seu com dinheiro que já é do aluguel do dia 10, da luz do dia 15 e da fatura do dia 20. Ele parece maior do que é.
O segundo vilão é o cartão de crédito. Ele empurra o gasto de hoje pro mês que vem, e o mês que vem chega com a fatura somada às contas de sempre. Quem paga só uma parte da fatura entra no rotativo, que em agosto de 2026 tinha juros médios de 444,89% ao ano, segundo o Banco Central. É uma das linhas de crédito mais caras do país.
O terceiro é o gasto pequeno e frequente. Um café de R$ 8 por dia útil não assusta ninguém. No mês, com 22 dias úteis, são R$ 176. Não é proibido, só precisa estar na conta.
Passo a passo pra montar o seu controle
Separe meia hora, pegue o extrato do último mês e a fatura do cartão. Dá pra fazer no papel, numa planilha ou no celular. A ordem é esta:
- Anote o que entra e em que dia. Use o valor líquido, o que cai na conta. Se recebe em duas datas (dia 5 e dia 20, por exemplo), anote as duas separadas.
- Liste as contas fixas com o dia de vencimento. Aluguel ou financiamento, condomínio, luz, água, gás, internet, celular, escola, plano de saúde, assinaturas. Conta que muda de valor entra pela média dos últimos três meses.
- Coloque as parcelas e as dívidas. Parcela do cartão, carnê, empréstimo, consignado. Parcela é conta fixa até acabar.
- Calcule o que sobra no ciclo. Renda menos contas fixas menos parcelas. Se der negativo, o problema não é de anotar gasto, é de conta que não fecha. Vá direto pra parte de dívidas.
- Divida o que sobra pelos dias até o próximo pagamento. Esse é o seu limite do dia, pra mercado, transporte, comida fora e o resto.
- Lance os gastos e deixe o número se ajustar. Gastou mais hoje, o limite dos próximos dias cai um pouco. Gastou menos, sobe. Uma olhada por semana já segura o mês.
Os dois primeiros passos são os mais chatos e só se faz uma vez. Depois, o trabalho de verdade é o passo 6, e ele leva segundos por dia. Se quiser o passo a passo mais detalhado da primeira semana, com o que juntar e por onde começar, veja como organizar as finanças.
Exemplo com conta de verdade
Pense numa pessoa que recebe R$ 2.800 líquidos no dia 5. Estas são as contas dela:
Mês de outubro, pagamento no dia 5
- Renda líquida
- R$ 2.800,00
- Aluguel
- R$ 850,00
- Luz
- R$ 140,00
- Água
- R$ 90,00
- Internet
- R$ 100,00
- Celular
- R$ 60,00
- Gás
- R$ 120,00
- Assinatura de streaming
- R$ 70,00
- Parcelas (cartão e empréstimo)
- R$ 380,00
- Sobra no ciclo
- R$ 990,00
- Dias até o próximo pagamento (5/10 a 4/11)
- 31
- Pode gastar por dia
- R$ 31,93
R$ 990 divididos por 31 dias dá R$ 31,93 por dia (os centavos que sobram da divisão ficam pro fim do ciclo).
Esses R$ 31,93 cobrem mercado, transporte, lanche, farmácia, tudo o que não é conta fixa. É apertado? É. Mas agora a pessoa sabe disso no dia 5, e não no dia 28.
Agora o que acontece quando o mês anda. No dia 14 ela já gastou R$ 410, mais que o ritmo planejado. Sobram R$ 580 pra 22 dias até o dia 5 de novembro:
Dia 14 de outubro
- Sobra do ciclo
- R$ 990,00
- Já gastou desde o dia 5
- R$ 410,00
- Ainda livre
- R$ 580,00
- Dias que faltam (14/10 a 4/11)
- 22
- Pode gastar hoje
- R$ 26,36
O limite caiu de R$ 31,93 pra R$ 26,36. Ninguém precisa de bronca: o número mostra sozinho que os primeiros dias foram mais pesados e dilui a diferença pelo resto do mês. Se nos próximos dias ela gastar menos que o limite, ele volta a subir.
Você pode refazer essa conta com os seus números na calculadora de quanto posso gastar por dia. Ela usa exatamente o mesmo cálculo do app.
Pense no ciclo do pagamento, não no mês
O mês do calendário não importa pro seu bolso. O que importa é o período entre um pagamento e outro. Quem recebe no dia 5 vive do dia 5 até o dia 4 do mês seguinte. Fazer a conta do dia 1 ao dia 30 mistura dois salários diferentes e confunde tudo.
Quem recebe em duas datas, como adiantamento no dia 20 e o resto no dia 5, tem dois ciclos por mês. Nesse caso, cada conta fixa entra no ciclo em que vence. O aluguel do dia 10 sai do dinheiro do dia 5. A fatura do dia 25 sai do dinheiro do dia 20.
E quem tem renda que varia, como autônomo, motorista de app ou vendedor comissionado? A saída mais segura é fazer a conta com a menor renda dos últimos três meses. O que vier acima disso vira folga: paga dívida, reforça a reserva ou fica pro mês fraco.
Pra onde vai o dinheiro
Separar os gastos em categorias mostra onde o dinheiro escapa. Mas categoria demais vira burocracia, e burocracia faz a pessoa largar o controle. Seis ou sete bastam:
- Mercado
- Comida fora (lanche, delivery, almoço)
- Transporte (ônibus, combustível, corrida de app)
- Casa (limpeza, manutenção, gás avulso)
- Saúde (farmácia, consulta)
- Lazer
- Compras (roupa, presente, eletrônico)
Depois de um mês anotando, olhe as duas maiores. É quase sempre ali que dá pra mexer. Cortar R$ 15 do lazer muda pouco. Trocar quatro deliveries por semana por marmita muda bastante. Tem mais detalhe sobre isso no guia de controle de gastos.
A regra 50 30 20 como régua
A regra 50 30 20, popularizada pelo livro All Your Worth (2005), de Elizabeth Warren e Amelia Warren Tyagi, divide a renda líquida assim: 50% pro essencial, 30% pro que é escolha e 20% pro futuro, que inclui guardar e pagar dívida.
No exemplo acima, os R$ 2.800 dariam R$ 1.400 pro essencial, R$ 840 pras escolhas e R$ 560 pro futuro. Só que as contas fixas já somam R$ 1.430, um pouco acima dos 50%, e o mercado ainda nem entrou. Isso é comum pra quem ganha pouco e mora de aluguel.
Por isso a regra serve como régua, não como lei. Ela mostra se o essencial está pesado demais. Se estiver, a decisão é sua: buscar uma conta mais barata, aumentar a renda ou aceitar que, por um tempo, os 30% das escolhas vão ser bem menores. Veja como adaptar a regra à realidade brasileira em regra 50 30 20, ou faça a divisão da sua renda na calculadora 50 30 20.
Planilha, caderno ou app
A melhor ferramenta é a que você abre todo dia. Cada uma tem um ponto forte:
| Ferramenta | Bom pra | Onde costuma falhar |
|---|---|---|
| Caderno | Quem quer começar hoje, sem nada | Não faz conta sozinho; somar o mês vira tarefa |
| Planilha | Ver o mês inteiro, montar o plano das dívidas no computador | No celular é ruim de preencher, e o gasto fica pra depois |
| App | Lançar o gasto na hora e ver o limite do dia | Se pedir muita coisa no começo, a pessoa desiste |
Se você gosta de planilha, a gente fez uma planilha de controle financeiro grátis, com abas de renda, contas, gastos e plano pra quitar dívidas, com as fórmulas prontas. A comparação honesta entre os dois jeitos está em planilha ou app.
Controle com dívida no meio
Quando a renda não cobre contas fixas mais parcelas, anotar gasto não resolve sozinho. A conta já nasce negativa. Nesse caso a ordem muda:
- Pare de alimentar a dívida mais cara. Rotativo do cartão e cheque especial vêm primeiro na fila de atenção, porque os juros crescem rápido.
- Faça a lista completa do que deve. Saldo, parcela mínima e juros de cada uma. O Registrato, do Banco Central, mostra de graça as dívidas que você tem em bancos e financeiras.
- Escolha uma ordem pra quitar. A menor primeiro (bola de neve) ou a de juros mais altos primeiro (avalanche).
- Coloque um valor fixo por mês pras dívidas. Quando uma acaba, a parcela dela vai pra próxima.
Pra ver em que mês você sai do vermelho com os seus números, use a calculadora de quitar dívidas. O caminho completo está no guia como sair das dívidas.
E guardar dinheiro, quando entra?
Com dívida cara aberta, quase sempre compensa mais quitar do que guardar. A poupança rende 0,5% ao mês mais TR enquanto a Selic estiver acima de 8,5% ao ano (Lei 12.703/2012). O rotativo do cartão cobra muito mais que isso. Uma exceção prática: ter um valor pequeno separado pra emergência evita que o primeiro imprevisto vire dívida nova.
Sem dívida cara, guardar vira o próximo passo. A calculadora de juntar dinheiro mostra quanto separar por mês, por semana e por dia pra chegar numa meta.
Guias pra cada situação
- Família: orçamento familiar em 5 passos e como dividir as contas do casal.
- Renda que varia: controle financeiro pra autônomo e pra MEI.
- Pouca folga: como se organizar ganhando um salário mínimo e como economizar dinheiro.
- Cartão e gastos: como controlar o cartão de crédito e gastos fixos e variáveis.
- Segurança: reserva de emergência, quanto guardar.
- Ferramenta: app de controle financeiro sem mensalidade.
Os erros que derrubam o controle
- Começar complicado. Vinte categorias, três abas, gráfico. Na segunda semana ninguém preenche mais. Comece com renda, contas e o limite do dia.
- Esquecer as contas que não são mensais. IPVA, IPTU, matrícula, material escolar. Divida o valor anual por 12 e trate como conta fixa.
- Contar com dinheiro que ainda não entrou. Décimo terceiro, restituição, aquele pagamento atrasado. Planeje com o que é certo.
- Largar no primeiro mês ruim. Estourou o limite? O controle serve justamente pra mostrar o tamanho do estrago e como diluir. Não precisa recomeçar do zero.
- Usar o limite do cartão como se fosse renda. Limite é dívida pré-aprovada. Se a fatura não cabe no ciclo seguinte, a compra não cabia.
Controle financeiro não muda a sua renda nem apaga dívida. O que ele muda é o momento em que você enxerga o problema: no dia 5, com tempo de ajustar, e não no dia 28, quando só sobra o cartão.
Perguntas frequentes
Como começar um controle financeiro do zero?
Pegue o extrato e a fatura do último mês. Anote quanto entra e em que dia, liste as contas fixas e as parcelas, e divida o que sobra pelos dias até o próximo pagamento. Esse é o seu limite diário. Depois, só lance os gastos e acompanhe.
Preciso anotar cada centavo que gasto?
No primeiro mês, ajuda muito, porque mostra pra onde o dinheiro vai. Depois, o importante é lançar os gastos que mexem no limite do dia. Um app que aceita o gasto em poucos toques deixa isso rápido.
Planilha ou app: qual é melhor pra controle financeiro?
Planilha é boa pra ver o mês inteiro e montar o plano das dívidas no computador. App é melhor pra lançar o gasto na hora e saber o limite do dia no celular. Muita gente usa os dois: a planilha grátis pra planejar e o app pro dia a dia.
Dá pra fazer controle financeiro ganhando salário mínimo?
Dá, e é justamente quem ganha pouco que mais precisa saber o limite do dia. Com o salário mínimo de R$ 1.621 em 2026, a margem é curta, então cada conta fixa pesa mais. O controle mostra o que cabe e o que não cabe antes de virar dívida, mas não cria dinheiro que não existe.
Como fazer controle financeiro com renda variável?
Use a menor renda dos últimos três meses como base pra calcular o limite do dia. O que entrar acima disso vira folga: paga dívida, reforça a reserva ou segura o próximo mês fraco.
De quanto em quanto tempo devo revisar as contas?
Uma olhada rápida por semana segura o mês. Uma revisão completa, com contas fixas e dívidas, vale a pena quando alguma coisa muda: aumento, conta nova, dívida quitada.
Fontes
- Banco Central do Brasil: taxa média de juros do cartão de crédito rotativo, pessoas físicas (série 22022, dado de agosto de 2026)
- Banco Central do Brasil: Registrato, relatório gratuito de dívidas em bancos e financeiras
- Lei 12.703/2012: regra de rendimento da poupança
- Decreto 12.797/2025: salário mínimo de R$ 1.621 a partir de janeiro de 2026