Regra 50 30 20: como dividir o salário sem planilha complicada
A regra 50 30 20 divide o que cai na sua conta em três partes: 50% pro essencial (aluguel, mercado, luz, transporte), 30% pro que você quer e 20% pro futuro, que é guardar ou quitar dívida.
Com R$ 3.000 líquidos, fica assim: R$ 1.500 pro essencial, R$ 900 pros desejos e R$ 600 pro futuro.
De onde vem a regra
A divisão ficou conhecida com o livro All Your Worth, de Elizabeth Warren e Amelia Warren Tyagi, publicado nos Estados Unidos em 2005. A ideia delas é simples: em vez de controlar cada centavo em vinte categorias, você olha só três caixas. Se as três estão no tamanho certo, o resto se ajeita.
Por isso ela pega tanto. Dá pra fazer de cabeça, no ônibus, sem abrir planilha nenhuma.
O que entra em cada parte
- 50% essencial: o que você não corta sem mudar de vida. Aluguel ou prestação da casa, condomínio, luz, água, gás, internet, mercado do básico, transporte pro trabalho, remédio, escola. A parcela mínima das dívidas também entra aqui, porque não pagar não é opção.
- 30% desejos: o que dá prazer mas dá pra segurar num mês apertado. Comida fora, delivery, streaming, roupa que não é necessidade, saída com os amigos, viagem.
- 20% futuro: reserva pra emergência, pagamento de dívida acima do mínimo e, só depois, investimento.
A fronteira muda de pessoa pra pessoa. Internet é essencial pra quem trabalha de casa. Carro é essencial pra quem mora longe do ponto de ônibus. O que importa é ser honesto na hora de separar: se você chama tudo de essencial, a regra perde a graça.
A conta, com exemplo em reais
A regra usa a renda líquida, que é o que cai na conta depois dos descontos do salário. Se você é autônomo e a renda varia, use a média dos últimos três meses ou, melhor ainda, o valor do mês mais fraco.
Exemplo: renda líquida de R$ 3.000
- Essencial (50%)
- R$ 1.500,00
- Desejos (30%)
- R$ 900,00
- Futuro (20%)
- R$ 600,00
- Total
- R$ 3.000,00
Pra outras rendas, a divisão fica assim:
| Renda líquida | Essencial (50%) | Desejos (30%) | Futuro (20%) |
|---|---|---|---|
| R$ 1.621 (salário mínimo de 2026) | R$ 810,50 | R$ 486,30 | R$ 324,20 |
| R$ 2.000 | R$ 1.000,00 | R$ 600,00 | R$ 400,00 |
| R$ 3.000 | R$ 1.500,00 | R$ 900,00 | R$ 600,00 |
| R$ 4.500 | R$ 2.250,00 | R$ 1.350,00 | R$ 900,00 |
Quer fazer com o seu número? A calculadora da regra 50 30 20 divide na hora e ainda compara com o que você gasta hoje no essencial.
E quando só o essencial já passa de 50%?
Acontece muito, e não é culpa sua. Com o salário mínimo, metade dá R$ 810,50. Se o aluguel for R$ 900, ele sozinho já estourou a caixa do essencial, antes do mercado e da luz.
A regra foi pensada como bússola, não como prova. Quando ela não cabe, o caminho é ajustar as porcentagens e ir apertando aos poucos:
- Comece pela divisão real. Se o essencial come 65%, assuma isso. Com R$ 2.000, uma versão 65/20/15 fica em R$ 1.300 pro essencial, R$ 400 pros desejos e R$ 300 pro futuro.
- Mexa primeiro no que é grande. Cortar o cafezinho não fecha um buraco de R$ 300. Plano de celular, aluguel, seguro, transporte e tarifa de banco costumam pesar mais.
- Proteja um piso pro futuro. Mesmo que seja 5%. O hábito de separar no dia do pagamento vale mais que o tamanho do valor no começo.
- Reveja a cada três meses. Quando uma dívida acaba ou a renda sobe, a caixa do futuro cresce e a divisão chega perto do 50/30/20.
A versão pra quem tem dívida
Se você está no vermelho, os 20% do futuro têm dono: a dívida, antes de qualquer investimento. A parcela mínima já está no essencial. Os 20% são o extra que acelera.
O motivo é a conta. Nenhuma aplicação comum rende o que uma dívida cara cobra. O rotativo do cartão, por exemplo, teve taxa média de 15,18% ao mês em agosto de 2026, segundo o Banco Central. Guardar dinheiro rendendo menos de 1% ao mês enquanto paga isso é perder dos dois lados.
Exemplo: dívida de R$ 4.000 a 5% ao mês, parcela de R$ 300
- Pagando só a parcela
- 23 meses
- Juros pagos nesse caminho
- R$ 2.756,96
- Parcela + R$ 600 (os 20% de R$ 3.000)
- 6 meses
- Juros pagos com o extra
- R$ 638,66
Conta feita com a mesma simulação do app Sossega: juros todo mês sobre o saldo e pagamento logo depois.
Dois cuidados. Primeiro, mantenha uma reserva pequena, nem que seja de algumas centenas de reais, pra não voltar pro cartão no primeiro pneu furado. Segundo, se a dívida é grande, vale apertar os desejos por um tempo: um 50/20/30, com 30% indo pra dívida, encurta bastante o prazo. Com mais de uma dívida, a ordem importa; veja bola de neve ou avalanche e simule a sua na calculadora de quitação.
Como aplicar a regra em 4 passos
- Ache a sua renda líquidaOlhe o que caiu na conta nos últimos meses. Se varia, fique com o mês mais fraco.
- Liste o essencial do mêsAluguel, contas da casa, mercado, transporte e parcelas mínimas. Some tudo.
- Divida e compareFaça a conta dos 50, 30 e 20 e veja onde o seu essencial cai. Passou? Ajuste a divisão como mostramos acima.
- Separe o futuro no dia do pagamentoTransfira os 20% (ou o que der) antes de começar a gastar. O que fica na conta corrente costuma sumir.
Onde a regra não ajuda
Ela diz quanto vai pra cada caixa no mês. Não diz quanto você pode gastar hoje. Os 30% dos desejos são do mês inteiro, e é comum torrar metade na primeira semana depois do pagamento.
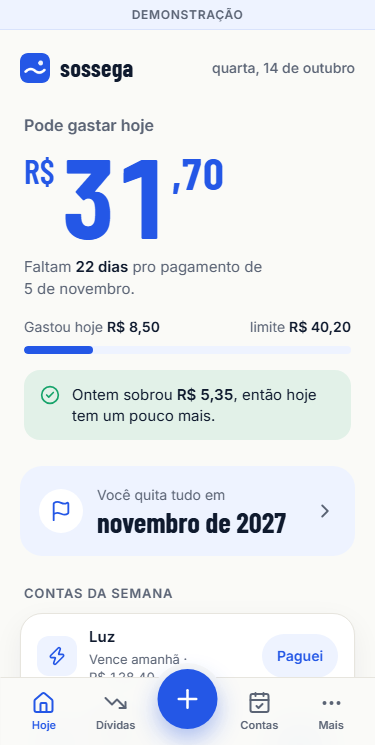
A saída é quebrar o que sobra pelos dias até o próximo pagamento. É o que a calculadora de quanto posso gastar por dia faz, e é o número que o Sossega mostra quando você abre o app. Pra acompanhar pra onde o dinheiro vai no dia a dia, veja também o guia de controle de gastos.
Perguntas frequentes
A regra 50 30 20 usa o salário bruto ou o líquido?
O líquido, que é o que de fato cai na sua conta depois dos descontos. Usar o bruto infla as três caixas e a conta não fecha no fim do mês.
Parcela de dívida entra em qual parte?
A parcela mínima entra no essencial, porque não pagar não é opção. O que você paga a mais pra acabar antes sai dos 20% do futuro.
Dá pra usar a regra ganhando salário mínimo?
Dá, mas quase sempre com as porcentagens ajustadas. Metade de R$ 1.621 é R$ 810,50, e o essencial costuma passar disso. Comece pela divisão real, proteja um piso pro futuro, mesmo pequeno, e vá ajustando quando der.
Sou autônomo e minha renda muda todo mês. Funciona?
Funciona se você usar uma base conservadora: a média dos últimos três meses ou o mês mais fraco. No mês bom, o que passar da base vai direto pro futuro.
Os 20% precisam ir pra investimento?
Não. A ordem que faz sentido é: uma reserva pequena pra emergência, depois as dívidas caras e só então investimento. Juros de dívida quase sempre passam do que uma aplicação comum rende.