Como sair do cheque especial (e não voltar)
O cheque especial é uma das linhas de crédito mais caras: pode cobrar até 8% ao mês, o teto do Banco Central. Pra sair, o caminho é trocar o saldo negativo por uma dívida com parcela fixa e juros menores, e mudar o ritmo do mês pra conta não voltar ao vermelho antes do salário.
Por que é tão difícil sair
O salário cai, cobre o negativo, e em poucos dias a conta volta pro vermelho, porque o dinheiro do mês foi usado pra pagar o mês anterior. É um ciclo: você não está gastando mais, está sempre um mês atrasado. E os juros são cobrados todo mês sobre os dias no negativo.
A calculadora de juros do cheque especial mostra quanto esse ciclo custa por mês.
O passo a passo
- Descubra o saldo e a taxa. No app do banco, veja quanto está no negativo e a taxa mensal do seu cheque especial.
- Peça o parcelamento ao banco. Pela autorregulação da Febraban, os bancos associados oferecem parcelar o saldo com juros menores a quem usa mais de 15% do limite por 30 dias seguidos. Você pode pedir mesmo antes disso.
- Compare com outras opções. Empréstimo consignado (se você tem acesso) ou pessoal com taxa menor, ou portabilidade pra outro banco. Compare sempre pelo CET. A calculadora de juros de empréstimo mostra a taxa real de cada oferta.
- Reduza ou zere o limite. Depois de trocar a dívida, peça ao banco pra baixar o limite. Sem limite, a conta não entra no negativo de novo sem você perceber.
- Monte uma folga. Guarde aos poucos o equivalente a um mês de gastos essenciais. É ela que impede o próximo ciclo.
Como não voltar ao negativo
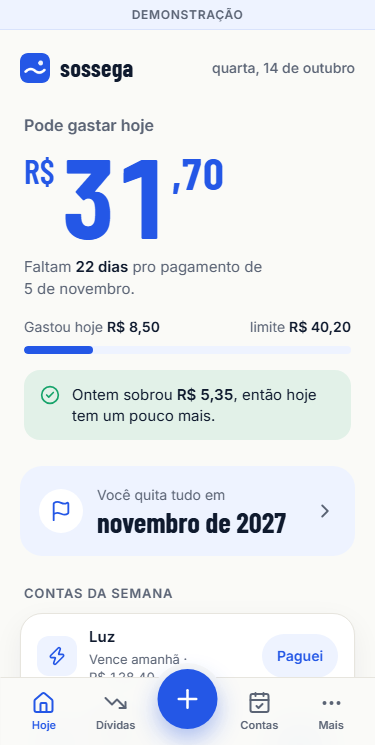
O cheque especial aparece no fim do mês, quando o dinheiro acaba antes do salário. A forma mais direta de evitar é saber, todo dia, quanto ainda dá pra gastar até o próximo pagamento, já tirando as contas que vão vencer. A calculadora de quanto posso gastar por dia faz essa conta.
Se além do cheque especial você tem outras dívidas, monte o plano completo: o pilar como sair das dívidas mostra a ordem de pagar.
Perguntas frequentes
Quanto o cheque especial pode cobrar de juros?
Até 8% ao mês, pela Resolução CMN 4.765/2019, em vigor desde janeiro de 2020. O IOF é cobrado à parte.
Vale a pena fazer empréstimo pra pagar o cheque especial?
Se a taxa do empréstimo (pelo CET) for bem menor que a do cheque especial e você reduzir o limite depois, costuma valer. Sem reduzir o limite, o risco é ficar com as duas dívidas.
Cheque especial suja o nome?
Usar o limite não suja. Se você não cobre o saldo e o banco encerra a conta e cobra a dívida, ela pode ir pra cadastro de inadimplentes como qualquer outra.