Como organizar as finanças: 7 passos pra fazer nesta semana
Pra organizar as finanças, junte extratos e faturas dos últimos três meses, anote quanto entra de verdade, liste tudo o que sai (inclusive o que é anual) e corte as cobranças esquecidas.
Depois aproxime os vencimentos do dia do pagamento e divida o que sobra pelos dias do ciclo. Dá pra fazer tudo em uma semana, uns 20 minutos por dia.
Organizar dinheiro parece tarefa enorme porque a gente imagina fazer tudo de uma vez. Não precisa. Abaixo está a ordem que funciona, pensada pra caber em uma semana normal, com trabalho, casa e cansaço no meio.
Antes de começar: o que separar
Você vai precisar de três coisas: o extrato da conta dos últimos três meses (o app do banco gera), as últimas três faturas do cartão e o contracheque ou os comprovantes do que você recebeu. Se tem carnê, boleto de empréstimo ou parcelamento de loja, separe também.
Três meses é o mínimo pra ver o padrão. Um mês só engana: pode ter caído um presente de aniversário, uma conta de luz mais alta, uma viagem.
Os 7 passos
- Junte tudo num lugar só. Extratos, faturas, carnês. Aproveite pra consultar duas ferramentas gratuitas do Banco Central: o Registrato, que mostra as dívidas e financiamentos no seu CPF em bancos e financeiras, e o Valores a Receber, que mostra se algum banco tem dinheiro esquecido no seu nome. As duas são consultadas com a conta gov.br. O Banco Central não manda link por mensagem pra isso; se chegar um, é golpe.
- Veja quanto entra de verdade. Anote o valor líquido, o que cai na conta, e a data. Salário de R$ 3.000 com descontos que viram R$ 2.640 na conta é R$ 2.640 de renda. Se a renda varia, use a menor dos três meses.
- Liste tudo o que sai todo mês, e o que sai uma vez por ano. Aluguel, luz, água, internet, celular, escola, parcelas. Depois as contas anuais: IPVA, IPTU, seguro, matrícula, material escolar. Divida cada conta anual por 12 e coloque na lista como se fosse mensal. É isso que impede o susto de janeiro.
- Cace as cobranças esquecidas. Passe o dedo na fatura linha por linha. Assinatura de streaming que ninguém assiste, app de música duplicado, teste grátis que virou cobrança, seguro embutido no cartão. Cancele o que não usa no mesmo dia.
- Aproxime os vencimentos do dia do pagamento. Conta que vence logo depois do salário cai quando o dinheiro está lá. Vale pedir a troca da data de vencimento do cartão e de outras contas; várias empresas deixam mudar pelo app ou pelo atendimento.
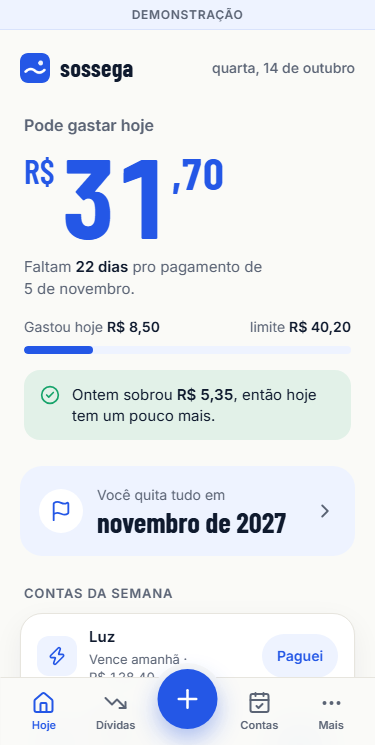
- Calcule o limite do dia. Renda menos contas fixas menos parcelas. O que sobra, divida pelos dias até o próximo pagamento. Esse número é o que você pode gastar por dia com mercado, transporte e o resto.
- Marque 10 minutos por semana pra olhar. Um dia fixo, tipo domingo à noite. Confere o que gastou, vê se alguma conta mudou e segue. Organizar não é evento, é hábito curto.
Um exemplo do passo 4
Parece pouco, mas cobrança esquecida soma rápido. Veja um caso comum, com três assinaturas que a pessoa nem lembrava que pagava:
Cobranças achadas na fatura
- Streaming de vídeo
- R$ 39,90
- Segundo app de música
- R$ 29,90
- Armazenamento na nuvem
- R$ 19,90
- Por mês
- R$ 89,70
- Em 12 meses
- R$ 1.076,40
Valores de exemplo. Some as suas e multiplique por 12: é o que essas cobranças levam por ano.
Cancelar uma delas não muda a vida de ninguém. Mas o passo 4 costuma liberar dinheiro sem mexer em nada que você realmente usa, e é o passo que mais anima a continuar.
Como fica o passo 6 na prática
Imagine renda de R$ 2.640 no dia 5, contas fixas de R$ 1.380 (já com as anuais divididas por 12) e R$ 300 de parcelas. Sobram R$ 960. De 5 de novembro a 4 de dezembro são 30 dias, então o limite é R$ 32 por dia.
Esse limite é seu pra mercado, ônibus, lanche, farmácia. Se num dia gastar R$ 50, os R$ 18 a mais se diluem nos dias seguintes. Se gastar R$ 20, o que sobrou reforça os próximos. Dá pra testar com os seus números na calculadora de quanto posso gastar por dia.
E se a conta não fecha?
Às vezes o passo 6 dá negativo: as contas e as parcelas já passam da renda. Isso não é falta de organização, é sinal de que a dívida virou o problema principal. Nesse caso, a organização serve pra uma coisa: montar a lista completa do que você deve, com saldo, parcela e juros de cada uma.
Com essa lista, a calculadora de quitar dívidas mostra em que mês você sai do vermelho e qual dívida atacar primeiro. O passo a passo completo está em como sair das dívidas.
O que não fazer na primeira semana
- Não tente cortar tudo de uma vez. Quem corta todo o lazer costuma desistir no primeiro fim de semana. Corte o que você nem usa (passo 4) e deixe o resto pro limite do dia resolver.
- Não monte uma planilha gigante. Comece com renda, contas e limite do dia. Se quiser algo pronto, a planilha grátis do Sossega já vem com as fórmulas.
- Não pegue empréstimo novo pra "organizar". Trocar dívida cara por uma mais barata pode fazer sentido, mas só depois da lista pronta e da conta feita.
- Não compare com a vida dos outros. A organização é sobre os seus números. O vizinho pode estar no cheque especial.
Depois da primeira semana
Com os 7 passos feitos, você sabe quanto entra, quanto sai e quanto dá pra gastar por dia. A partir daí, o trabalho é manter: lançar os gastos e olhar uma vez por semana. Pra ir mais fundo em cada parte, veja o guia de controle financeiro pessoal e o de controle de gastos.
Se quiser dividir a renda em partes pra essencial, escolhas e futuro, a regra 50 30 20 é um bom ponto de partida, desde que adaptada à sua realidade.
Perguntas frequentes
Por onde começar a organizar as finanças?
Pelos papéis: extrato da conta, faturas do cartão e comprovantes de renda dos últimos três meses. Com eles na mão, você vê quanto entra de verdade e o que sai todo mês, que são a base de todo o resto.
Quanto tempo leva pra organizar as finanças?
A primeira arrumação cabe em uma semana, com uns 20 minutos por dia. Depois disso, manter leva poucos minutos por dia pra lançar gastos e 10 minutos por semana pra revisar.
Como saber quais dívidas estão no meu CPF?
O Registrato, do Banco Central, mostra de graça os empréstimos, financiamentos e dívidas de cartão registrados em bancos e financeiras no seu CPF. O acesso é pela conta gov.br.
O que fazer com as contas que vencem uma vez por ano?
Divida o valor por 12 e trate como conta mensal. Assim o IPVA, o IPTU e o material escolar já estão no planejamento quando chegarem, em vez de virar parcela no cartão.
Preciso de planilha pra organizar as finanças?
Não. Dá pra fazer no papel. A planilha ajuda a ver o mês inteiro e um app ajuda a lançar o gasto na hora. Use o que você vai abrir de verdade.