App de controle financeiro sem mensalidade: grátis, assinatura ou pagamento único?
Apps de controle financeiro cobram de três jeitos: grátis (pagos com anúncio, venda de outros produtos ou recursos travados), assinatura (todo mês ou todo ano) e pagamento único. Pra quem está apertado, a pergunta certa é quanto o app custa em dois anos e se ele resolve o problema que você tem hoje.
Os três modelos, sem rodeio
| Modelo | Como se paga | Pra quem combina |
|---|---|---|
| Grátis | Anúncios, oferta de cartão ou empréstimo dentro do app, ou funções principais liberadas só na versão paga | Quem quer só anotar gastos e não se incomoda com propaganda |
| Assinatura | Valor todo mês ou todo ano enquanto usar | Quem quer muitos recursos e usa por anos |
| Pagamento único | Paga uma vez e usa sem prazo | Quem quer gasto previsível e não quer mais uma conta mensal |
Nenhum modelo é ruim por si. Mas faz diferença pra quem está tentando sair do vermelho: uma assinatura é mais uma conta fixa, e um app que vive de oferecer crédito tem um incentivo meio esquisito pra quem está tentando sair das dívidas.
Faça a conta de dois anos
Pegue o preço mensal do app que você está olhando e multiplique por 24. É quanto ele custa em dois anos, o tempo médio que muita gente leva pra organizar a vida financeira e quitar o grosso das dívidas. Compare com o preço do pagamento único. Às vezes a assinatura compensa pelos recursos; às vezes você está pagando várias vezes por algo que só precisava de uma.
O que olhar antes de escolher
- Ele responde a sua pergunta do dia? Pra quem está apertado, a pergunta é "quanto posso gastar hoje?". Gráfico de pizza do mês passado não responde isso.
- Ele tem plano pras dívidas? Anotar dívida é fácil. O que ajuda é ver em que mês ela acaba e qual pagar primeiro.
- Precisa conectar no banco? Conexão automática poupa digitação, mas exige dar acesso aos seus dados bancários. Há quem prefira não dar.
- Onde ficam seus dados? No servidor da empresa ou no seu celular. Leia a política de privacidade.
- Funciona no seu celular? iPhone, Android, celular antigo, pouco espaço.
- Tem garantia? Pela lei, compra feita pela internet tem 7 dias de arrependimento (CDC, art. 49). Teste de verdade nesse prazo.
E a planilha grátis?
Funciona pra quem gosta de planilha e abre ela toda semana. O problema costuma ser no celular, na hora do gasto: ninguém abre o Excel na fila do mercado. Se quiser tentar primeiro, a planilha grátis do Sossega já vem com fórmulas e plano de dívidas. A comparação completa está em planilha ou app.
Onde o Sossega entra
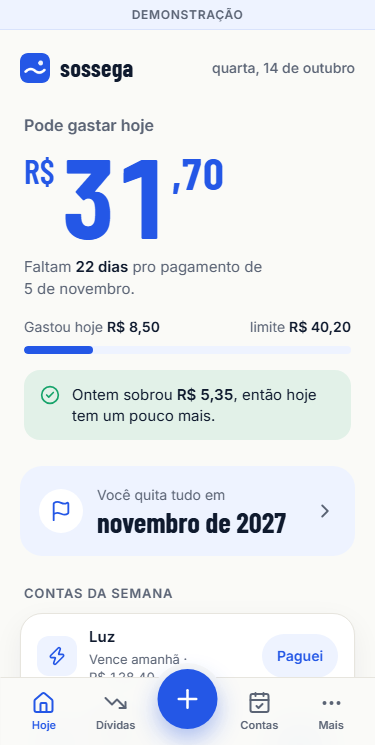
O Sossega é pagamento único: R$ 29,90, sem mensalidade, com 7 dias pra pedir reembolso. Ele não conecta no banco e guarda os dados no seu celular. Faz duas coisas: mostra quanto você pode gastar hoje e o mês em que quita as dívidas. Se você precisa de relatórios de investimento ou de controle de empresa, ele não é o app certo.
Perguntas frequentes
Existe app de controle financeiro sem mensalidade?
Sim. Há apps grátis, que se pagam com anúncio ou oferta de produtos, e apps de pagamento único, como o Sossega (R$ 29,90 uma vez).
App grátis de finanças é seguro?
Depende do app. Leia a política de privacidade, veja se ele pede acesso ao banco e de onde vem o dinheiro que mantém o app. Se ele vive de oferecer crédito, isso aparece no uso.
Vale mais a pena pagar uma vez ou assinar?
Multiplique a mensalidade por 24 e compare com o pagamento único. Se os recursos extras da assinatura não fazem diferença pro seu caso, pagar uma vez sai mais barato.